
La UIF reglamentó el régimen de Inocencia Fiscal II con la Resolución 144/2026: hasta $100 millones por año, bancos, sociedades de bolsa y otros sujetos obligados no podrán exigir respaldo del origen de los fondos a quienes adhirieron al Régimen Simplificado de Ganancias. La medida apunta a que salgan los llamados «dólares del colchón» hacia el sistema financiero. Te contamos qué cambia, qué pasa si superás el monto y quiénes quedan afuera. Información al 4/11/2026.
| Norma | Resolución UIF 144/2026, firmada el 3/11/2026; rige desde el día siguiente a su publicación en el Boletín Oficial |
|---|---|
| Umbral | $100 millones por año calendario (unos US$60.000, según los reportes); es el monto de la evasión simple del Régimen Penal Tributario |
| Hasta el umbral | Debida diligencia simplificada: alcanza con la constancia de adhesión al Régimen Simplificado de Ganancias |
| Por encima | Rige el análisis de riesgo habitual; la adhesión sigue siendo un factor favorable |
| Plazo de adecuación | 60 días corridos para que los sujetos obligados adapten sus procedimientos |
| Quedan afuera | PEP, no adheridos, jurisdicciones de alto riesgo, Grandes Contribuyentes Nacionales y casos con sospecha de lavado |
Qué cambia con la Resolución 144/2026
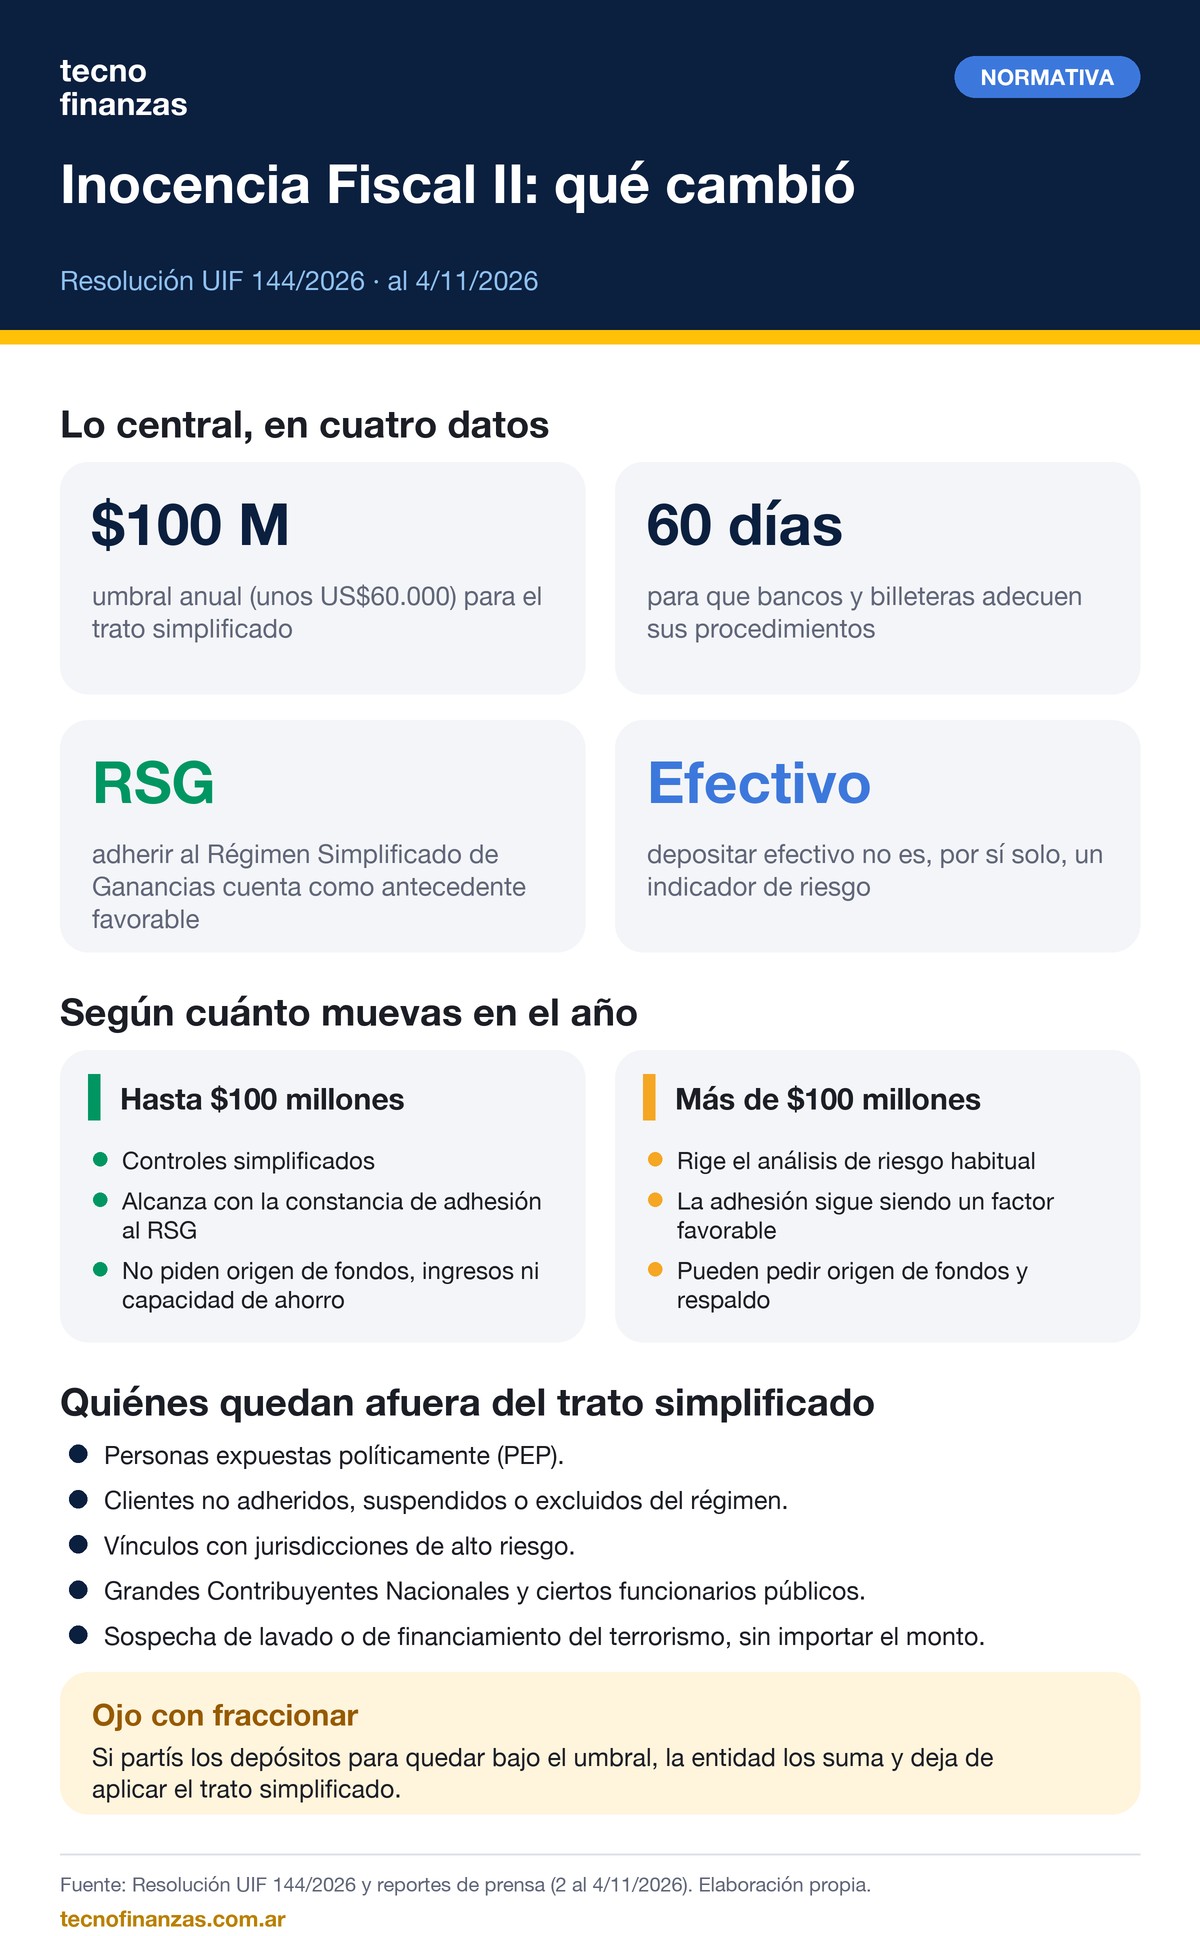
La norma crea dos herramientas para los sujetos obligados a prevenir el lavado de dinero. La primera es el antecedente favorable: estar adherido al Régimen Simplificado de Ganancias (la declaración jurada simplificada de ARCA para personas humanas y sucesiones indivisas) pasa a considerarse un factor que reduce el riesgo del cliente. La segunda es la debida diligencia simplificada especial, que reemplaza los controles habituales para ciertas operaciones.
Además, la resolución aclara que los depósitos o pagos en efectivo no pueden ser, por sí solos, un indicador suficiente de riesgo, y que la falta de documentación sobre cómo se compraron los dólares no alcanza, por sí sola, para marcar una operación como sospechosa.
El umbral de $100 millones
Mientras las operaciones canalizadas por medios autorizados por el BCRA o la CNV no superen, acumuladas en el año calendario, el monto que fija el artículo 1 del Régimen Penal Tributario para la evasión simple ($100 millones, unos US$60.000 según los reportes), la entidad aplica controles simplificados. En ese caso no puede pedirte:
- documentación que respalde tu actividad económica;
- comprobantes del origen de los fondos, ingresos o patrimonio;
- una verificación de que la operación se corresponde con tu capacidad de ahorro.
La entidad igual debe verificar tu adhesión al régimen, completar los controles de identidad y confirmar que no figurás en el registro de terrorismo (RePET). Según el análisis de un estudio jurídico citado por la prensa, por debajo de ese monto «no piden nada más que la adhesión» al régimen.
Y si superás el umbral
Si pasás los $100 millones en el año, conservás el antecedente favorable, pero deja de aplicarse el trato simplificado y rige el análisis de riesgo habitual: la entidad puede pedirte más datos, incluso el origen de los fondos. Superarlo no equivale a una sospecha automática ni te impide depositar, transferir o usar tus dólares: solo define el nivel de controles documentales, según los especialistas consultados.
Quiénes quedan afuera
- Personas expuestas políticamente (PEP).
- Clientes no adheridos al régimen, o suspendidos o excluidos de él.
- Quienes tengan vínculos con jurisdicciones de alto riesgo o no cooperantes en transparencia fiscal.
- Grandes Contribuyentes Nacionales y determinados funcionarios públicos.
- Clientes en el RePET o con fondos congelados por resoluciones de la ONU.
- Cualquier caso con sospecha de lavado de activos o de financiamiento del terrorismo, sin importar el monto.
Ojo con fraccionar
Si una entidad detecta que repartís tus depósitos en varias operaciones para quedar por debajo del umbral, los suma, deja de aplicar el trato simplificado y puede aplicar la debida diligencia ordinaria y, si el análisis lo justifica, reportar la operación como sospechosa.
Quiénes tienen que aplicarla y cuándo
La resolución alcanza a los sujetos obligados del artículo 20 de la ley de prevención del lavado, como bancos, sociedades de bolsa (ALyC) y proveedores de servicios de activos virtuales; según los reportes, también a las billeteras virtuales. Tienen 60 días corridos desde que la norma entra en vigencia para adaptar sus procedimientos y manuales (hasta principios de enero de 2027), por lo que en la práctica puede haber diferencias entre entidades durante ese período. Las fuentes difieren en si la resolución se publicó el 2 o el 3 de noviembre.
Qué opinan los especialistas
Los estudios jurídicos consultados valoran que ya esté la reglamentación, pero uno considera bajo el monto y sostiene que debería vincularse con la actividad del contribuyente. Fuentes de la UIF explicaron que el umbral surgió de una evaluación de riesgo bajo estándares internacionales (GAFI).
Qué significa para vos
- Si querés usar el régimen, primero tenés que adherir al Régimen Simplificado de Ganancias en ARCA y guardar la constancia.
- Puede que tu banco o billetera tarde unas semanas en ajustar sus procesos: preguntá cómo lo van a aplicar.
- Seguí llevando tus comprobantes: esta norma cambia lo que te piden las entidades, no tus obligaciones con ARCA.
- Consultá con tu contador antes de mover montos importantes. Si querés repasar cómo conseguir dólares, mirá qué es el dólar MEP.
Preguntas frecuentes
¿Hasta cuánto puedo depositar sin justificar el origen de los dólares?
Hasta $100 millones acumulados en el año calendario, si estás adherido al Régimen Simplificado de Ganancias y no estás entre las exclusiones. En ese caso la entidad no puede exigirte respaldo del origen de los fondos.
¿Qué pasa si paso los $100 millones?
Conservás el antecedente favorable, pero rige el análisis de riesgo habitual y la entidad puede pedirte más datos. No es una sospecha automática ni una prohibición.
¿Tengo que adherir al Régimen Simplificado de Ganancias?
Para acceder al trato simplificado, sí. La adhesión es una condición del antecedente favorable.
¿Desde cuándo rige?
Desde el día siguiente a su publicación en el Boletín Oficial. Los bancos y otras entidades tienen 60 días para adecuar sus procedimientos.
Notas y herramientas relacionadas
- Qué es el dólar MEP y cómo comprarlo paso a paso
- Qué es un ALyC y por qué lo necesitás para invertir
- Qué tiene que informar un exchange cripto a la CNV desde noviembre
- Argentina va a reportar tus operaciones cripto en el exterior a ARCA
- Más notas de Inversiones
Fuentes
- Ámbito — La UIF reglamentó Inocencia Fiscal II y flexibilizó controles para ingresar dólares al sistema financiero (2/11/2026)
- Infobae — La UIF aprobó una norma clave de Inocencia Fiscal II: desde qué monto se pueden pedir más datos (2/11/2026)
- Microjuris — La UIF reglamentó el nuevo Régimen de Inocencia Fiscal (3/11/2026)
- Tristán y Asociados — UIF: régimen de debida diligencia simplificada para el ingreso de fondos y activos (noviembre 2026)
Contenido informativo y educativo. No es asesoramiento financiero, impositivo ni legal. La información corresponde al 4/11/2026, puede cambiar y conviene verificar siempre las normas y los comunicados oficiales.